


rayman@sdrayman.com
0086-132-0538-3163
为什么是现在?两大趋势的底层驱动
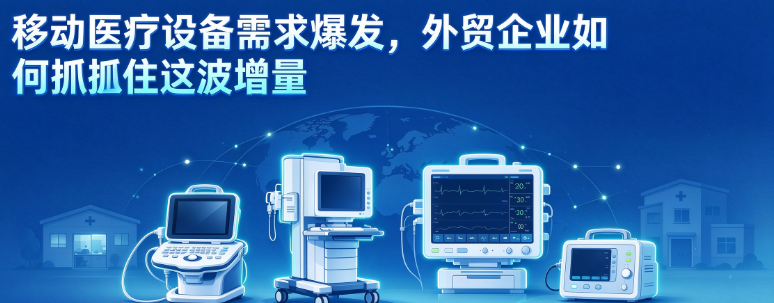
趋势一:基层医疗建设成为全球公共卫生投资重点
后疫情时代,各国政府与国际组织深刻认识到:基层诊疗能力不足,会导致大量轻症患者涌向大医院,加剧医疗系统挤兑。因此,无论是发达国家的家庭医生网络升级,还是发展中国家的乡镇卫生院建设,都在加速推进。
驱动因素主要包括:
人口老龄化——全球65岁以上人口持续增长,慢性病管理、居家护理、社区随访需求激增,基层首诊成为刚需;
支付端压力——各国医保控费,鼓励"基层首诊、双向转诊",基层设备配置预算增加;
国际组织援助项目——WHO、世界银行、全球基金等持续投入发展中国家基层医疗设施升级,DR、超声、监护等设备批量采购频繁;
诊疗下沉——影像、检验设备小型化、智能化,使基层医院具备独立诊断能力成为可能。
趋势二:移动与便携医疗设备快速渗透
传统医疗设备依赖固定机房、专业机房环境,而移动超声、便携监护、无线心电、掌上检测设备打破了这一限制。从救护车、社区巡诊到偏远地区义诊,移动设备正在拓展医疗服务的边界。
核心驱动力:
技术成熟——微型传感器、平板探测器、无线通信技术进步,便携设备性能接近台式机;
使用场景扩展——急救、战场医疗、远程会诊、家庭护理等场景对便携设备需求明确;
成本下降——供应链成熟使便携设备价格更亲民,基层诊所与私人医生买得起;
远程医疗联动——移动设备采集数据后可直接云端传输,支撑远程会诊与AI辅助诊断。
哪些设备品类最受益?
品类 | 增长逻辑 | 典型场景 |
便携/移动超声 | 掌上超声、笔式超声快速渗透,替代部分台式设备需求 | 急诊、床旁检查、产科随访、兽医诊疗、社区巡诊 |
多参数监护仪 | 基层病房、急诊留观、转运监护需求增长 | 乡镇医院病房、救护车、术后恢复室 |
数字DR/移动DR | 基层影像科从屏片升级到数字化,移动DR适配复杂场地 | 乡镇卫生院、方舱医院、野战医疗、ICU床旁拍片 |
心电图机 | 12导/3导便携心电图机配合远程诊断,心内科筛查下沉 | 社区诊所、体检中心、家庭医生随访 |
除颤仪/AED | 公共场所急救配置政策推动,基层急救站、学校、机场批量采购 | 急救中心、公共场所、养老院、社区医院 |
生化分析仪 | 小型全自动生化仪让基层实验室具备常规检验能力 | 乡镇卫生院、私人诊所、体检机构 |
区域市场机会:哪里需求最旺?
| 非洲基层医疗援助项目密集,预算有限但需求量大。偏好高性价比、操作简单、耐环境的设备。便携超声、基础监护仪、半自动生化仪需求突出。
| 东南亚私立诊所连锁扩张快,中产健康消费升级。移动超声、便携心电、牙科设备增长明显。对品牌和外观有一定要求。
| 拉美公立医疗系统更新换代周期到来,招标项目多。DR、监护仪、麻醉设备需求稳定。需关注ANVISA等本地注册要求。
|
此外,中东医疗旅游带动私立医院高端设备采购,欧洲诊所更新换代对节能、数字化设备有持续需求,都是值得关注的细分市场。
对外贸出口企业的启示
1. 产品布局:向"小型化、便携化、智能化"倾斜
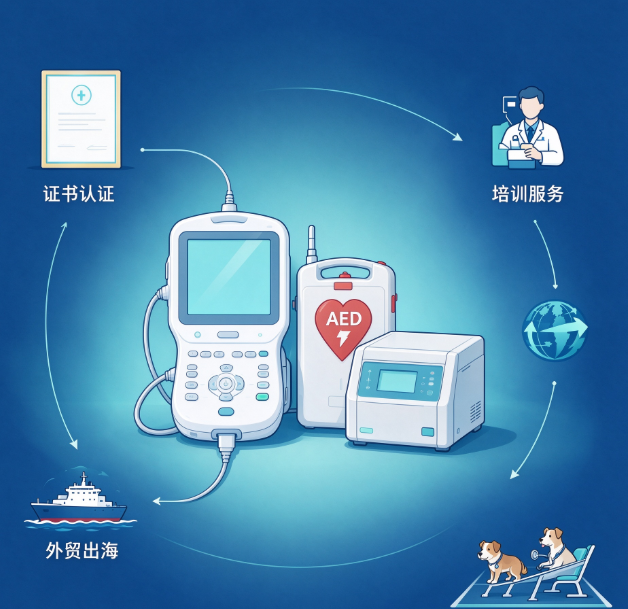
未来增量不在大而全的三甲医院旗舰设备,而在适配基层场景的"够用、好用、便宜"设备。产品线规划应优先考虑便携超声、床旁监护、移动DR、小型检验设备。同时关注设备的联网能力——能否对接远程诊断平台,正在成为客户选型的新维度。
2. 认证先行:按目标市场提前布局合规
基层项目多为政府招标或国际组织援助,对认证要求严格。CE(欧盟)、FDA(美国)、ANVISA(巴西)、COFEPRIS(墨西哥)、SABER(沙特)等认证覆盖的市场,应优先取得。没有认证,连投标资格都没有。
3. 服务升级:从"卖设备"到"卖方案"
基层客户最担心的不是买设备,而是买了之后没人会用、坏了没人修。能够提供"设备+培训+远程支持+备件供应"一体化方案的供应商,在竞争中明显占优。视频操作教程、多语言说明书、远程故障诊断,这些软实力正在成为差异化竞争力。
4. 关注兽用医疗这一细分赛道
全球宠物经济持续增长,兽用超声、兽用监护、兽用X光机需求增速快于人用部分市场。竞争相对缓和,利润空间更好,值得作为产品线延伸方向。
结语
全球医疗设备市场的重心正在发生结构性转移:从大城市高端医院的"塔尖市场",转向基层与移动场景的"塔基市场"。对于中国医疗设备出口企业而言,谁能更好地满足基层场景对性价比、易用性、耐用性的要求,谁就能在这一轮全球医疗基建浪潮中拿到更大份额。
我们持续聚焦基层医疗与便携医疗设备出口,产品覆盖便携超声、多参数监护仪、数字DR、心电图机等,具备完整出口资质,支持OEM合作。欢迎海外医疗器械代理商、项目采购方咨询交流。
CopyRight 2016-2026 Shandong Rayman Medical Systems Co., Ltd POWERED BY YUKE Sitemap

